
A contabilidade de custos depeças de chapa metálicaO custo é variável e depende dos desenhos específicos. Não se trata de uma regra imutável. É necessário compreender os diversos métodos de processamento de peças de chapa metálica. De forma geral, o preço do produto é igual a: custo do material + custo do processamento + (custos de tratamento de superfície) + impostos diversos + lucro. Se a chapa metálica exigir moldes, serão adicionados os custos de molde.
Taxa de molde (estime o número mínimo de estações necessárias para a moldagem com base no método de fabricação de chapas metálicas; 1 estação = 1 conjunto de moldes)
1. No molde, diferentes tratamentos de superfície do material são selecionados de acordo com a finalidade do molde: tamanho da máquina de processamento, quantidade de processamento, requisitos de precisão, etc.;
2. Materiais (de acordo com o preço listado, preste atenção se é um tipo especial de aço e se precisa ser importado);
3. Frete (custos de transporte de chapas metálicas de grande porte);
4. Impostos;
5. Taxa de gestão e lucro de vendas de 15 a 20%;
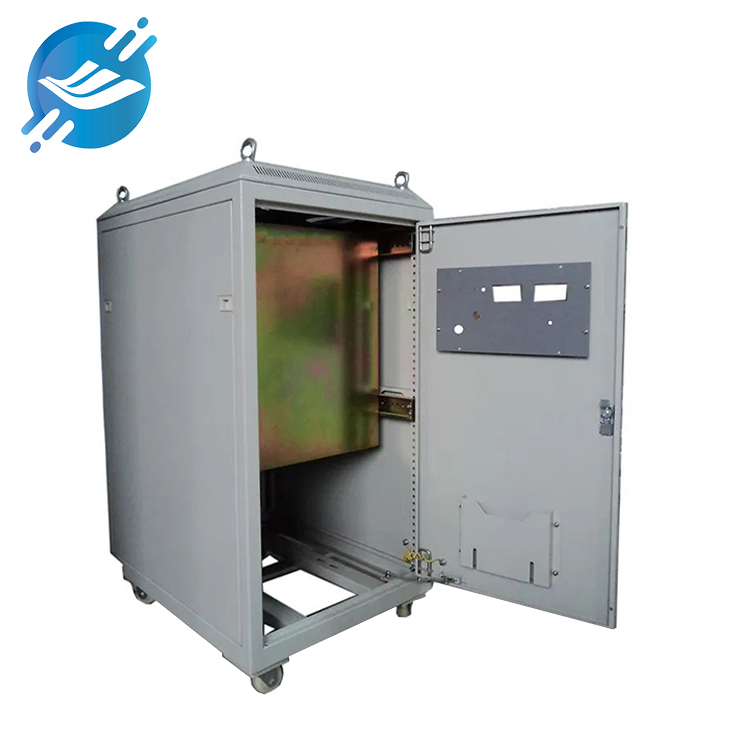
O preço total do processamento de peças comuns de chapa metálica é geralmente = custo do material + custo do processamento + peças padrão fixas + decoração da superfície + lucro, taxa de administração + imposto.
Ao processar pequenos lotes sem o uso de moldes, geralmente calculamos o peso líquido do material * (1,2~1,3) = peso bruto e calculamos o custo do material com base no peso bruto * preço unitário do material; custo de processamento = (1~1,5) * custo do material; custo de decoração por galvanoplastia. Geralmente, esses custos são calculados com base no peso líquido das peças. Quanto custa um quilograma de peças? Quanto custa um metro quadrado de revestimento? Por exemplo, o niquelamento é calculado com base em 8~10/kg, custo do material + custo de processamento + padrão fixo. Peças + decoração da superfície = custo, o lucro geralmente pode ser escolhido como custo * (15%~20%); alíquota de imposto = (custo + lucro, taxa administrativa) * 0,17. Uma observação importante sobre essa estimativa: o custo do material não deve incluir impostos.
Quando a produção em massa exige o uso de moldes, o orçamento geralmente é dividido em orçamentos de moldes e orçamentos de peças. Se moldes forem usados, o custo de processamento das peças pode ser relativamente baixo, e o lucro total deve ser garantido pelo volume de produção. O custo da matéria-prima em nossa fábrica geralmente é o custo líquido da matéria-prima menos a taxa de utilização da matéria-prima. Isso ocorre porque haverá problemas com sobras de material que não podem ser utilizadas durante o processo de corte.fabricação de chapas metálicasAlgumas delas podem ser usadas agora, mas outras só podem ser vendidas como sucata.
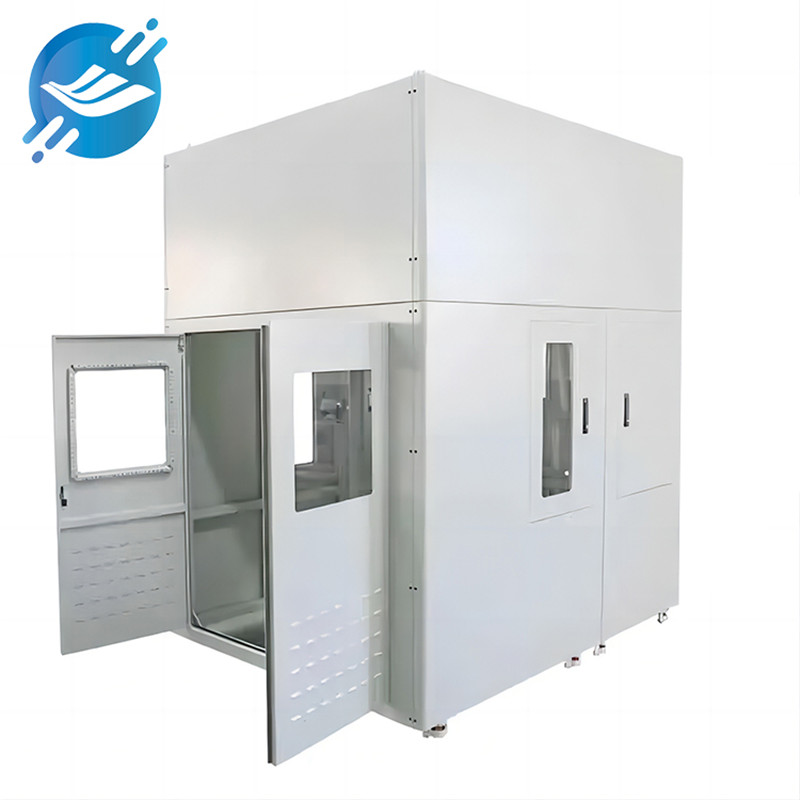
Fabricação de chapas metálicas. A estrutura de custos das peças metálicas é geralmente dividida nas seguintes partes:
1. Custo do material
O custo do material refere-se ao custo líquido do material de acordo com os requisitos do desenho = volume do material * densidade do material * preço unitário do material.
2. Custo das peças padrão
Refere-se ao custo das peças padrão exigidas pelos desenhos.
3. Taxas de processamento
Refere-se aos custos de processamento necessários para cada etapa do processo de fabricação do produto. Para obter detalhes sobre a composição de cada etapa, consulte o "Formato de Contabilidade de Custos" e a "Tabela de Composição de Custos de Cada Etapa". Os principais componentes de custo de cada etapa estão listados a seguir para fins de explicação.
1) Corte CNC
Sua composição de custos = depreciação e amortização de equipamentos + custo da mão de obra + depreciação e amortização de materiais e equipamentos auxiliares:
A depreciação do equipamento é calculada com base em 5 anos, sendo cada ano registrado como 12 meses, 22 dias por mês e 8 horas por dia.
Por exemplo: para um equipamento avaliado em 2 milhões de yuans, a depreciação por hora é de 200 * 10000 / 5 / 12 / 22 / 8 = 189,4 yuans/hora.
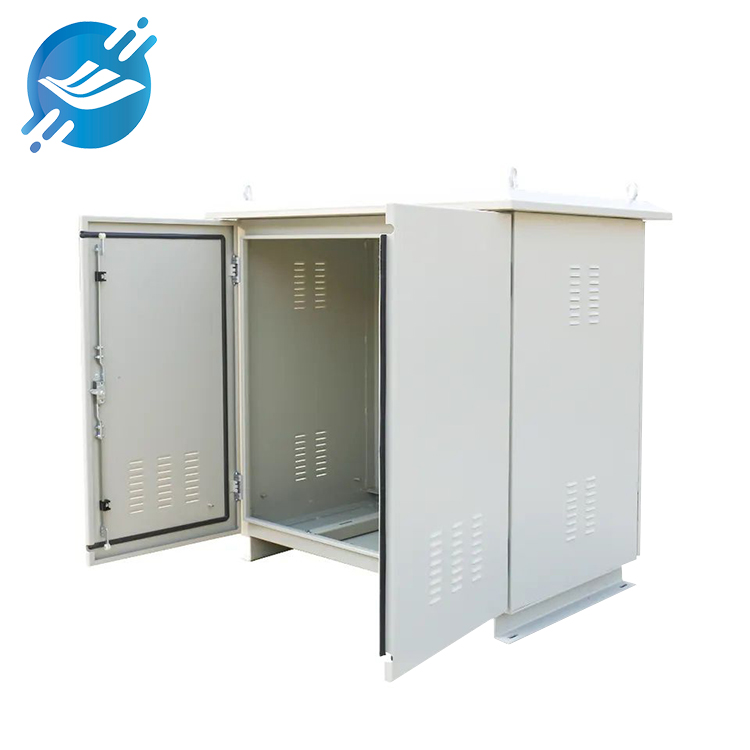
Custo da mão de obra:
Cada máquina CNC requer 3 técnicos para operar. O salário médio mensal de cada técnico é de 1.800 yuans. Eles trabalham 22 dias por mês, 8 horas por dia, ou seja, o custo por hora é de 1.800 * 3 / 22 / 8 = 31 yuans/hora. O custo dos materiais auxiliares: refere-se aos materiais auxiliares de produção, como lubrificantes e líquidos voláteis necessários para a operação do equipamento, que custam aproximadamente 1.000 yuans por mês para cada equipamento. Com base em 22 dias por mês e 8 horas por dia, o custo por hora é de 1.000 / 22 / 8 = 5,68 yuans/hora.
1) Dobrar
Sua composição de custos = depreciação e amortização de equipamentos + custo da mão de obra + depreciação e amortização de materiais e equipamentos auxiliares:
A depreciação do equipamento é calculada com base em 5 anos, sendo cada ano registrado como 12 meses, 22 dias por mês e 8 horas por dia.
Por exemplo: para um equipamento no valor de 500.000 RMB, a depreciação do equipamento por minuto = 50*10000/5/12/22/8/60 = 0,79 yuan/minuto. Normalmente, leva de 10 a 100 segundos para fazer uma dobra, portanto, o equipamento deprecia por ferramenta de dobra = 0,13 a 1,3 yuan/lâmina. Custo da mão de obra:
Cada equipamento requer um técnico para operá-lo. O salário médio mensal de cada técnico é de 1.800 yuans. Ele trabalha 22 dias por mês, 8 horas por dia, ou seja, o custo por minuto é de 1.800/22/8/60 = 0,17 yuan/minuto, e o custo médio por minuto é de 1.800 yuans/mês. Ele pode fazer de 1 a 2 dobras, portanto: custo de mão de obra por dobra = 0,08-0,17 yuan/faca custo de materiais auxiliares:
O custo mensal de materiais auxiliares para cada máquina de dobrar é de 600 yuans. Considerando 22 dias por mês e 8 horas por dia, o custo por hora é de 600/22/8/60 = 0,06 yuans por lâmina.
1) Tratamento de superfície
Os custos de pulverização terceirizada são compostos pelo preço de compra (como galvanoplastia, oxidação):
Taxa de pulverização = taxa de material em pó + taxa de mão de obra + taxa de material auxiliar + depreciação do equipamento
Custo do material em pó: O cálculo geralmente é feito por metro quadrado. O preço de cada quilograma de pó varia de 25 a 60 yuans (dependendo principalmente das necessidades do cliente). Cada quilograma de pó geralmente cobre de 4 a 5 metros quadrados. Custo do material em pó = 6 a 15 yuans/metro quadrado
Custo da mão de obra: Há 15 pessoas na linha de pulverização, cada uma paga 1.200 yuans/mês, 22 dias por mês, 8 horas por dia, e consegue pulverizar 30 metros quadrados por hora. Custo da mão de obra = 15 * 1.200 / 22 / 8 / 30 = 3,4 yuans/metro quadrado
Taxa de material auxiliar: refere-se principalmente ao custo do líquido de pré-tratamento e do combustível utilizados na estufa de cura. É de 50.000 yuans por mês, considerando 22 dias por mês, 8 horas por dia, e uma área de pulverização de 30 metros quadrados por hora.
Taxa de material auxiliar = 9,47 yuan/metro quadrado
Depreciação do equipamento: O investimento na linha de pulverização é de 1 milhão, e a depreciação é calculada com base em 5 anos. Considerando que a linha funciona 22 dias por mês, 8 horas por dia, em dezembro de cada ano, e pulveriza 30 metros quadrados por hora, o custo de depreciação do equipamento é calculado da seguinte forma: 100 * 10000 / (5 / 12 / 22 / 8 / 30) = 3,16 yuans/metro quadrado. O custo total da pulverização é de 22 a 32 yuans/metro quadrado. Caso seja necessária pulverização com proteção parcial, o custo será maior.
4.Taxa de embalagem
Dependendo do produto, os requisitos de embalagem são diferentes e o preço também, geralmente entre 20 e 30 yuans por metro cúbico.
5. Taxas de gestão de transporte
Os custos de envio estão incluídos no preço do produto.
6. Despesas de gestão
As despesas de gestão dividem-se em duas partes: aluguel da fábrica, água e eletricidade, e despesas financeiras. Aluguel da fábrica, água e eletricidade:
O aluguel mensal da fábrica, incluindo água e eletricidade, é de 150.000 yuans, e o valor da produção mensal é estimado em 4 milhões. A proporção do aluguel da fábrica, incluindo água e eletricidade, em relação ao valor da produção é de 15/400 = 3,75%. Despesas financeiras:
Devido à discrepância entre os ciclos de recebíveis e pagáveis (compramos materiais à vista e os clientes fazem pagamentos mensais em até 60 dias), precisamos reter os fundos por pelo menos 3 meses, e a taxa de juros bancária é de 1,25% a 1,5%.
Portanto: as despesas administrativas devem representar cerca de 5% do preço total de venda.
7. Lucro
Considerando o desenvolvimento a longo prazo da empresa e a melhoria do atendimento ao cliente, nossa margem de lucro é de 10% a 15%.
Data da publicação: 06/11/2023


